夫妻房屋贈與節稅好划算?地政士揭密:忽略這 3 大盲點恐多繳稅又背債!
songheland • October 8, 2026
夫妻之間移轉房地產雖免贈與稅,但若忽略細節,常會衍生房貸債務糾紛或未來的稅務地雷。
- 夫妻贈與核心重點
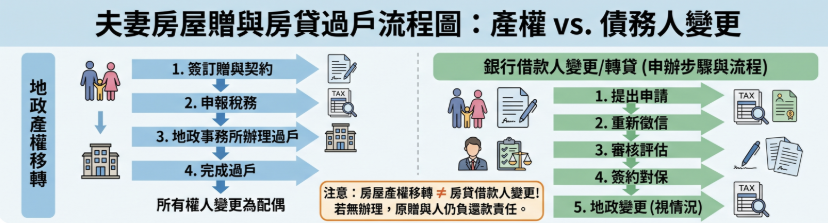
- 房貸不會隨產權自動過戶:房屋產權移轉不等於借款人變更,需向銀行辦理「轉貸」或「承擔債務」。
- 可設「附負擔贈與」自保:在贈與契約中載明由受贈方繳貸款,若對方違約未繳可撤銷贈與。
- 土地增值稅只是「延後課徵」:贈與當下可申請不課徵土增稅,但未來賣給外人時,持有期間漲價總額將一次結算。
- 房屋仍須繳納 6% 契稅:夫妻贈與房屋不免契稅,須按房屋評定現值繳納 6% 契稅。
- 無法洗掉房地合一稅成本:日後出售房地,取得日期與成本一律回溯至配偶原始取得時計算。
夫妻房屋贈與後,原有的房貸會自動過戶給配偶嗎?
不會!房屋產權移轉與銀行貸款契約屬於兩回事。
若太太將名下有貸款的房屋贈與給先生,地政事務所只會辦理所有權移轉,並不會連同銀行借貸契約一併變更。
若未事先向銀行申請變更債務人或辦理轉貸,將衍生「房子登記在先生名下,銀行仍每月向太太催繳房貸」的困境。
- 地政士實務自保建議:
- 辦理房貸債務人變更:過戶前先洽詢承貸銀行,將借款人由贈與方變更為受贈方,或由受贈方直接找新銀行轉貸清償。
- 契約載明「附負擔贈與」:依民法第 412 條,於贈與所有權移轉契約書載明「由受贈人負擔房貸債務」。若受贈配偶日後未依約還款,贈與人依法有權撤銷贈與並要求返還房產。
夫妻贈與土地增值稅與契稅真的完全免稅嗎?
並非完全免稅!夫妻贈與不動產依遺產及贈與稅法第 20 條雖免課贈與稅,但在地方稅部分,僅土地增值稅可申請「暫不課徵」,房屋部分依然需要申報繳納「契稅」。
| 稅目 | 夫妻贈與當下規定 | 實務注意事項 |
|---|---|---|
| 贈與稅 | 免稅 | 不計入贈與總額,但仍須向國稅局申報並取得「不計入贈與總額證明書」。 |
| 土地增值稅 | 可申請不課徵 | 僅是將課稅時點「往後遞延」,並非實質免除。 |
| 契稅 | 應申報繳納 | 贈與房屋屬有償/無償移轉範圍,須依「房屋評定現值 6%」繳納贈與契稅。 |
| 印花稅 | 應申報繳納 | 依土地公告現值與房屋評定現值的 1‰ 貼印花稅票。 |
- 特別提醒:土地增值稅「不課徵」的本質是遞延課稅。當受贈配偶未來將該筆土地出售給第三人時,核算土地漲價總數額的基準日,會回溯至「贈與前原配偶取得該土地時」的公告土地現值,屆時土地增值稅將一次累積計算,稅額可能非常可觀。
配偶能藉由夫妻贈與房地合一稅來墊高取得成本嗎?
無法透過夫妻贈與來墊高成本或規避高額稅率。房地合一稅上路後,財政部已針對夫妻贈與案件設有防堵機制,防止納稅人藉由贈與移轉墊高取得成本。
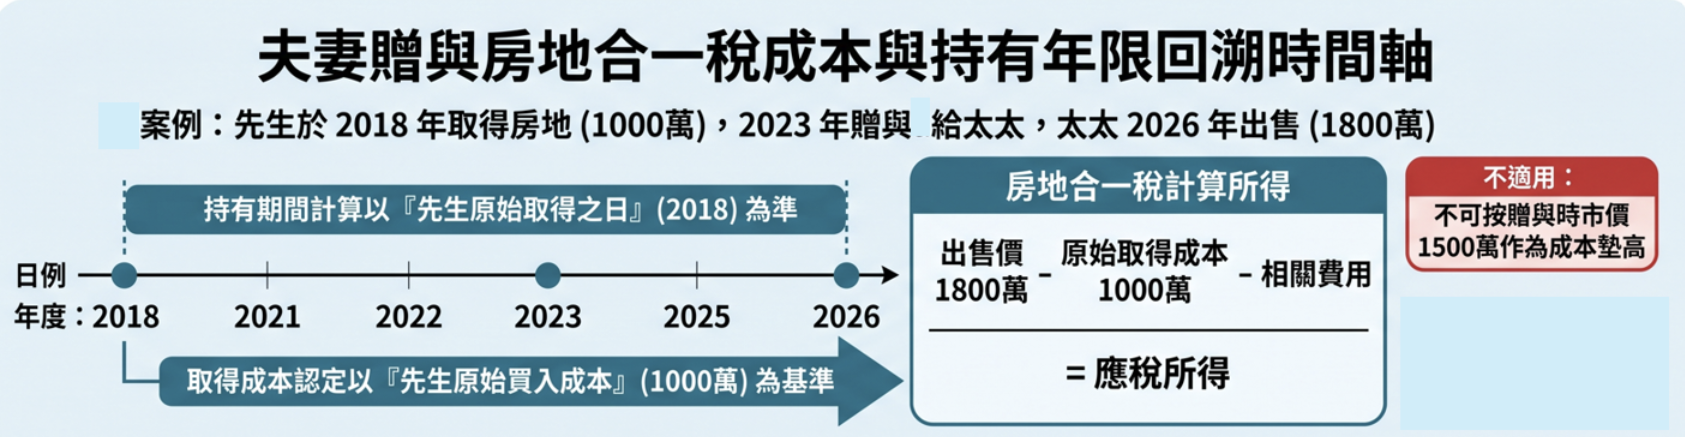
- 取得日期追溯:日後配偶將受贈的不動產出售給第三人時,持有期間計算以「配偶原始取得該房地之日」為準。
- 取得成本追溯:計算交易所得時,成本認定以「配偶原始向第三人購買時的取得成本」為基準,不得以贈與當時較低的公告現值申報,也無法透過贈與人為墊高取得成本。
- 案例試算說明:
- 先生於 2018 年以 1,000 萬元買入房地。
- 先生於 2023 年將房地贈與給太太(當時市價已達 1,500 萬元)。
- 太太於 2026 年以 1,800 萬元出售給第三人。
- 房地合一稅計算:取得成本仍認定為 2018 年先生買入的 1,000 萬元(而非 2023 年的 1,500 萬元),持有期間自 2018 年起算(合計持有滿 8 年,適用相應之長期持有稅率),以此核算交易所得。